

Resumen ejecutivo
Rendimiento del fondo: +1.94% en agosto. El Financial Times clasifica al fondo en el primer cuartil en rentabilidad relativa al resto de fondos de la categoría.
Gestión de riesgos: La guerra en Irán sigue siendo un riesgo a tener en cuenta. Nuestro posicionamiento en el dólar, sector energético y menor duración en renta fija nos permite navegar este escenario con mayor tranquilidad.
Previsión de rendimiento: La rentabilidad de este mes (+1.9%) se sitúa claramente por encima de la esperada a un mes (+0.79%), pero dentro del intervalo esperado de entre un +3.7% y un -2%.
Para comentar cualquier aspecto en mayor detalle, no dudéis en contactar.
Informe en formato video:
También disponible en:
Rendimiento del fondo
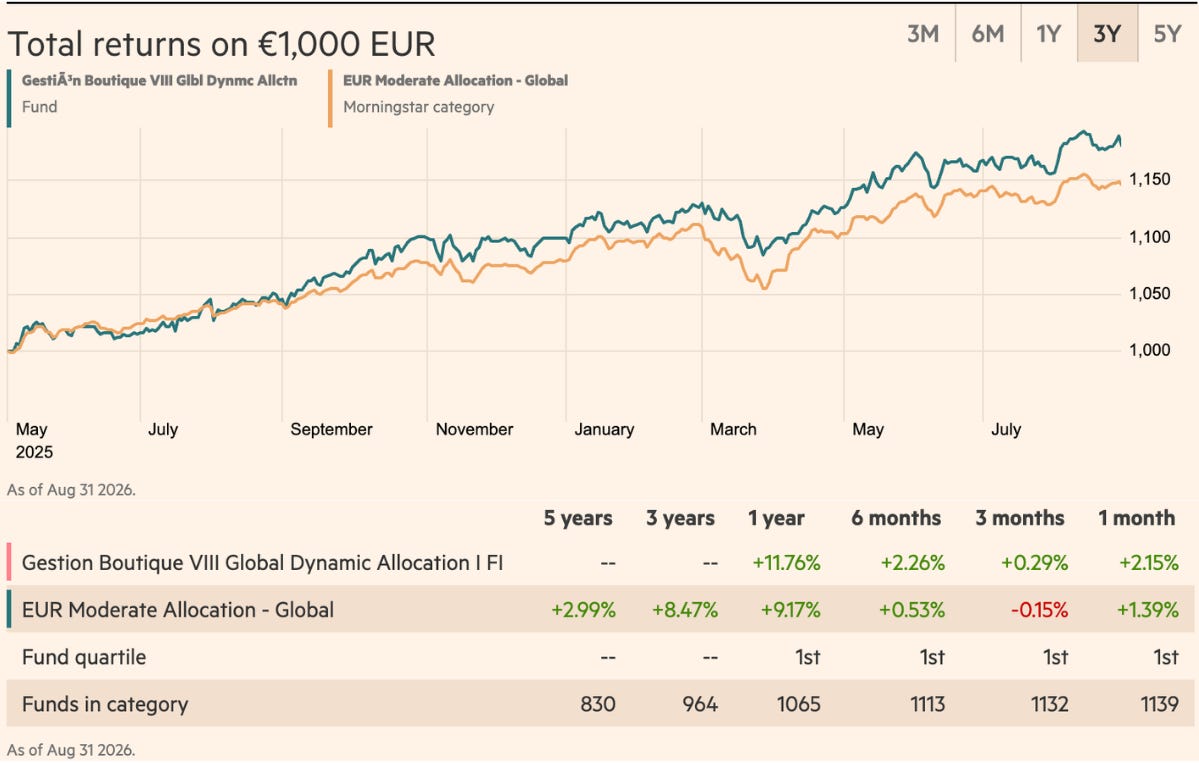
El fondo cierra el mes de agosto a 117.82€ por participación, una subida del +1.94% este mes, acumulando un rendimiento del +7.72% este año.
Como muestra la imagen, nos mantenemos líderes en la categoría de fondos globales mixtos moderados en rentabilidad absoluta y ajustada al riesgo. El Financial Times clasifica al fondo en el primer cuartil en todos los periodos analizados (1 año, 6 meses, 3 meses, 1 mes).
Este resultado se debe en gran parte al posicionamiento táctico en cartera. Las posiciones en sector energetico, tecnologico y menor duración en renta fija nos han permitido caputrar el crecimiento de la IA y minimizar la volatilidad derivada del conflicto de Irán.
Contexto macro
Agosto suele ser un mes tranquilo en los mercados; este año no ha sido el caso.
La renta fija ha tenido uno de sus peores meses, mientras que la renta variable celebra buenos datos de crecimiento económico y los resultados de NVIDIA, que refuerzan una vez más la narrativa de la revolución de la IA.
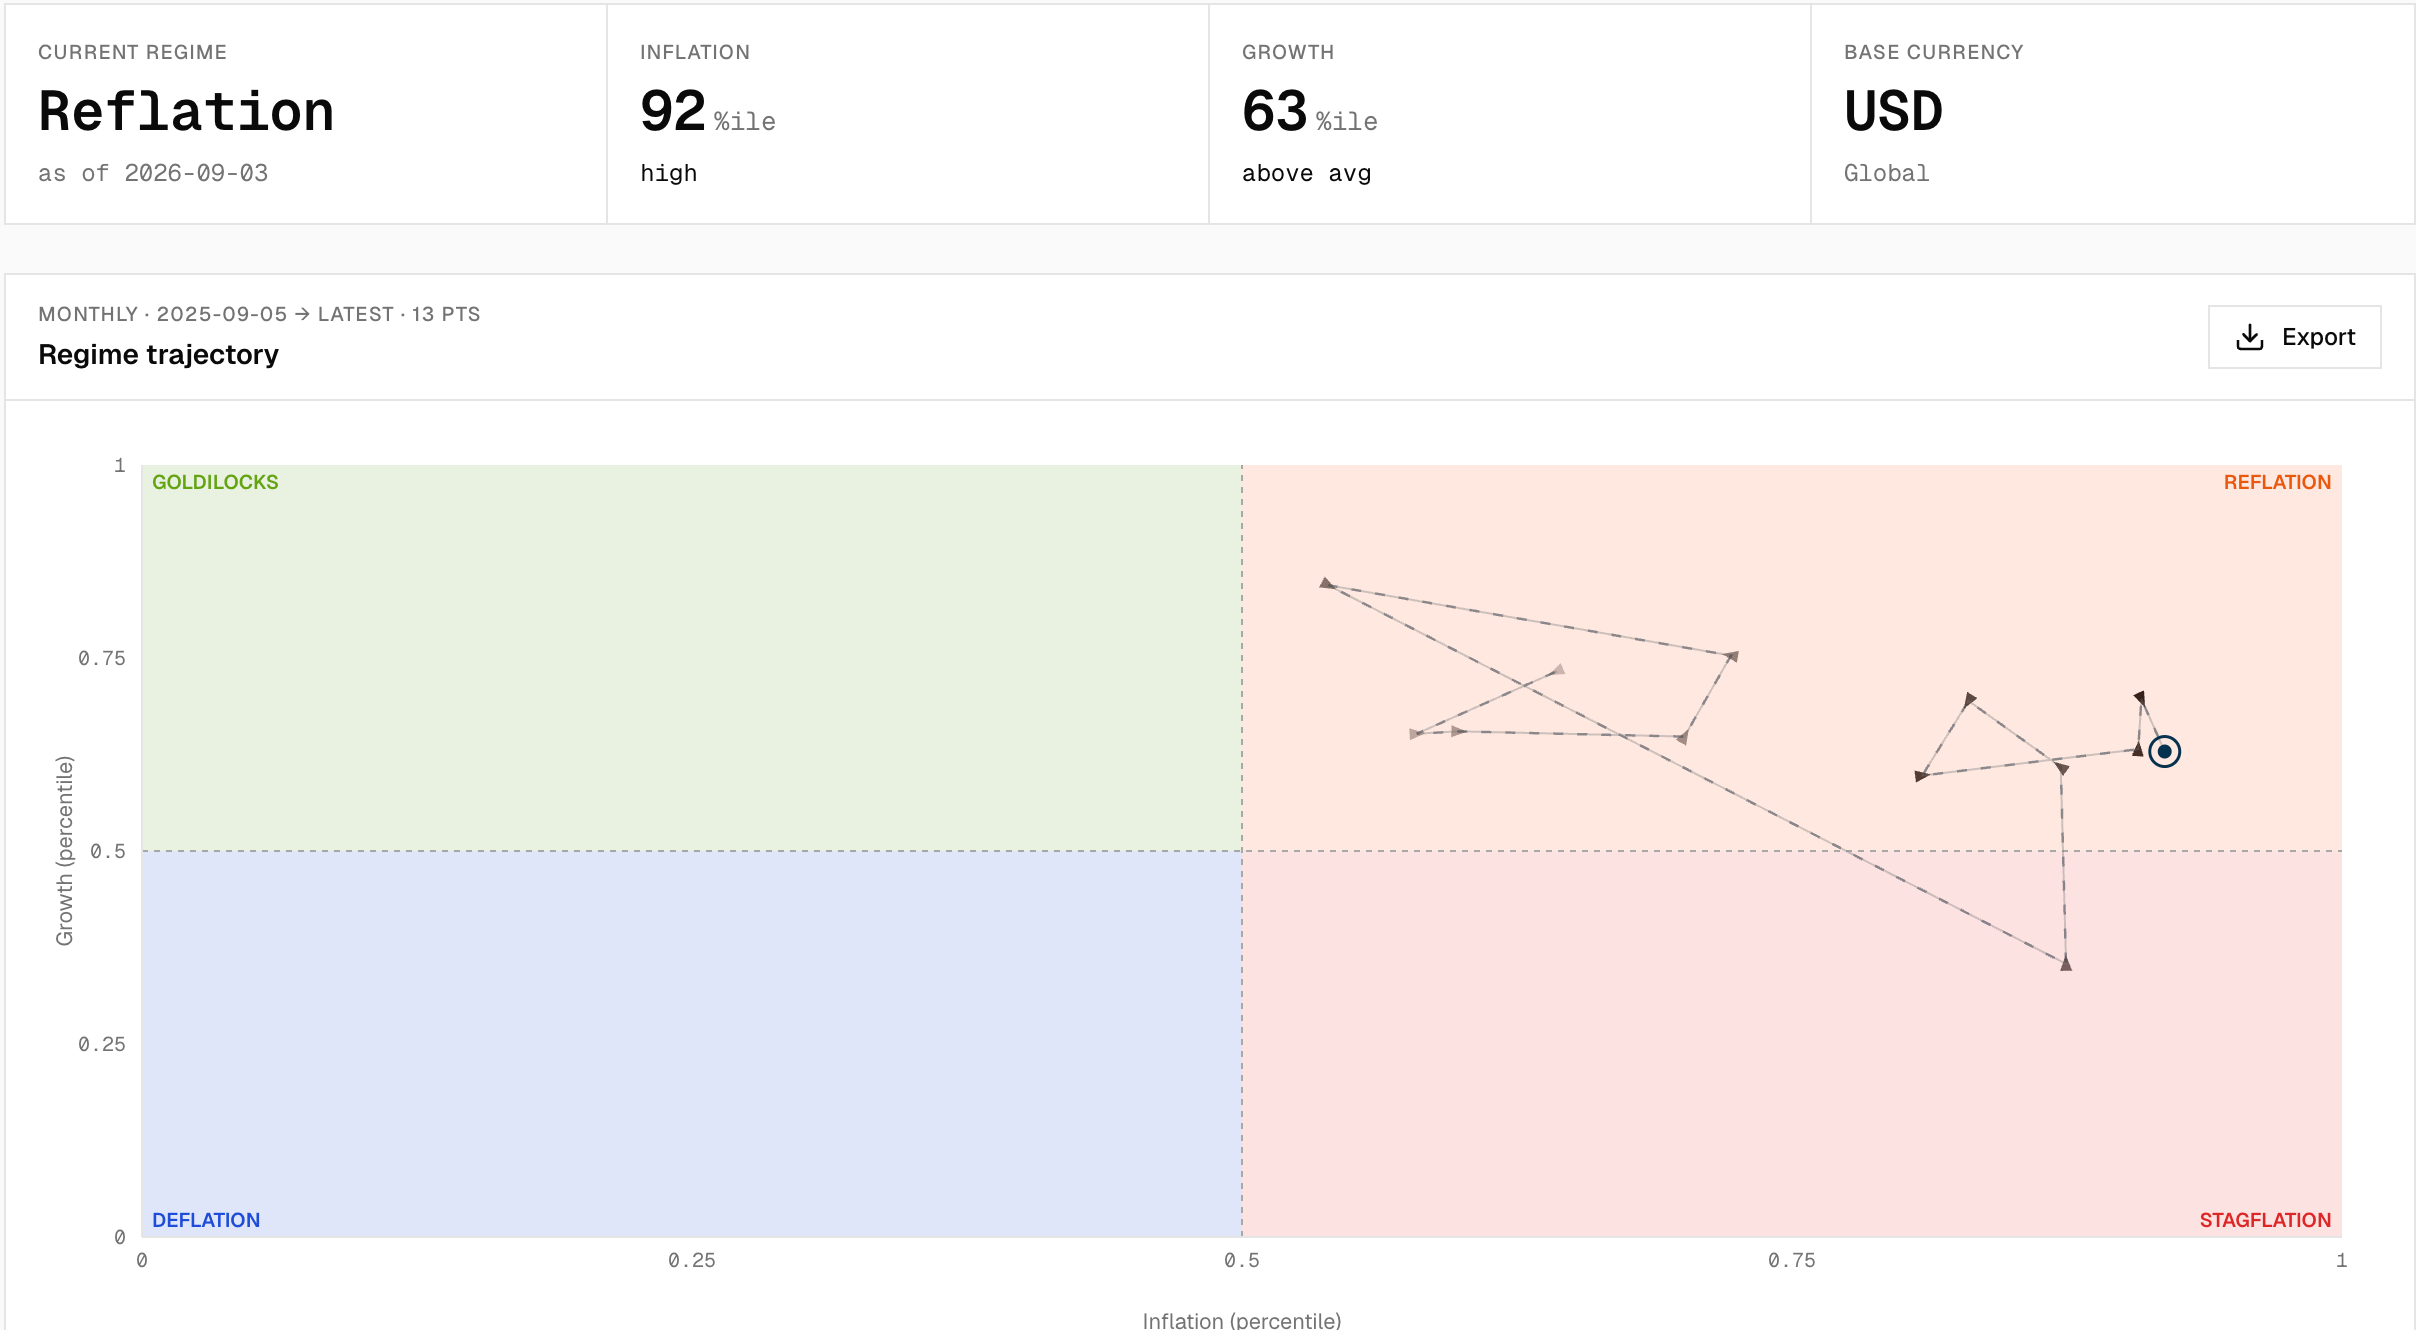
Esto nos deja con un mercado que sigue descontando en su precio inflación y crecimiento por encima de la media, especialmente inflación.
Intervención en el yen
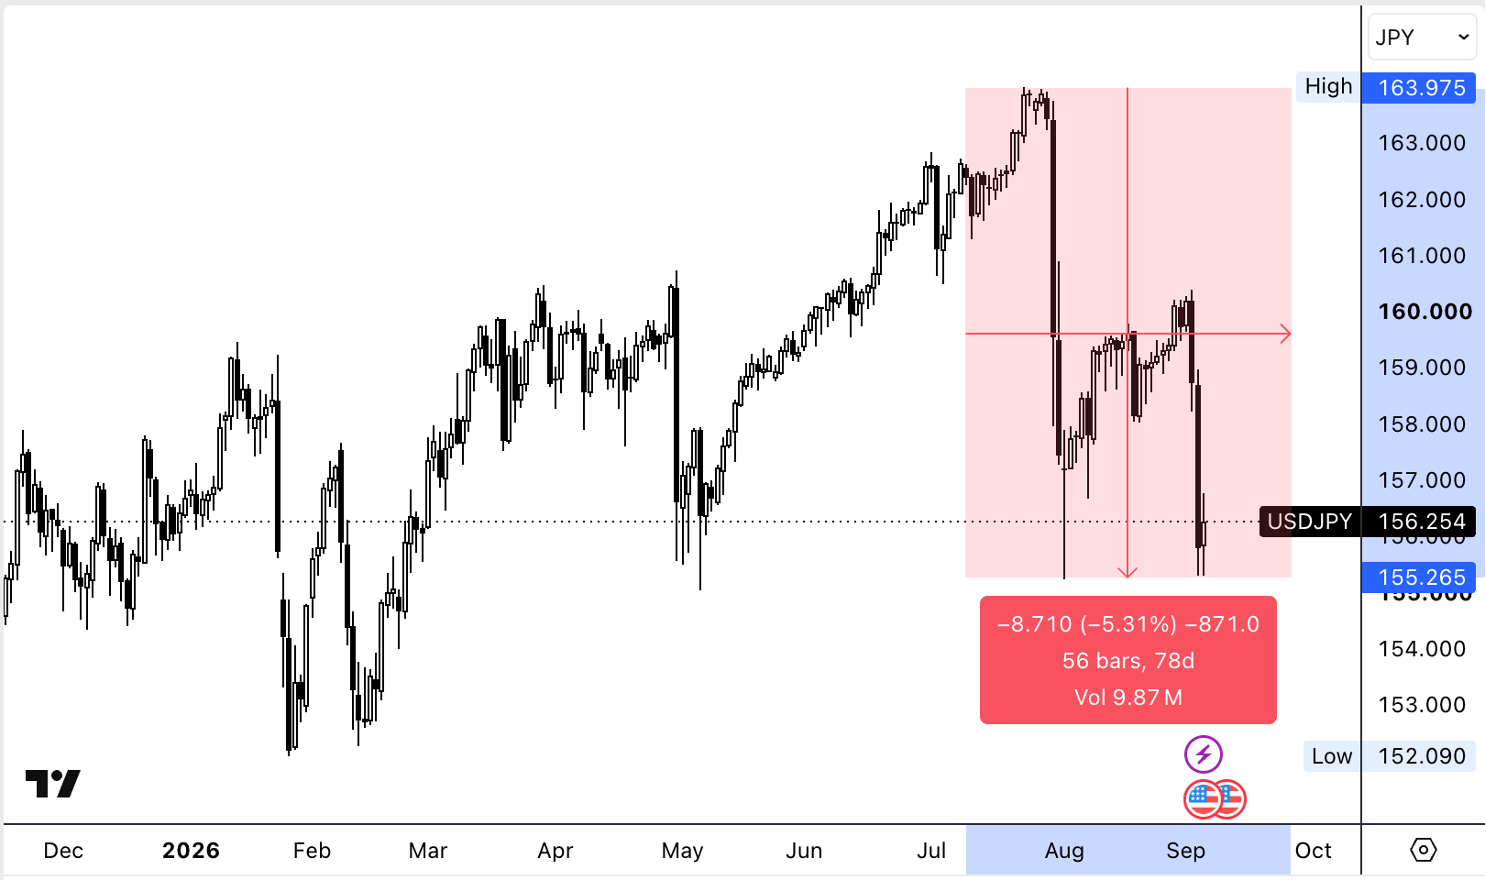
Lo que inició la bajada en renta fija este mes fue Japón interviniendo la depreciación de su divisa, financiando su compra con ventas masivas de bonos de EE. UU. a mercado. Esta presión bajista aumentó los rendimientos de estos, forzando a la FED y al gobierno de EE. UU. a intervenir.
Para evitar futuras bajadas, la FED ha comunicado que le comprará directamente los bonos a Japón para evitar que este venda a mercado y el gobierno de EE.UU. ha anunciado que aumentará la recompra de bonos a largo plazo para controlar sus caídas.
Ambas son, en mi opinión, medidas cortoplacistas. La renta fija busca estabilidad presupuestaria y claridad sobre la política monetaria. La posición en oro del fondo nos cubre en gran medida de estos riesgos. Este mes se ha apreciado un +9%.
Conflicto de Irán
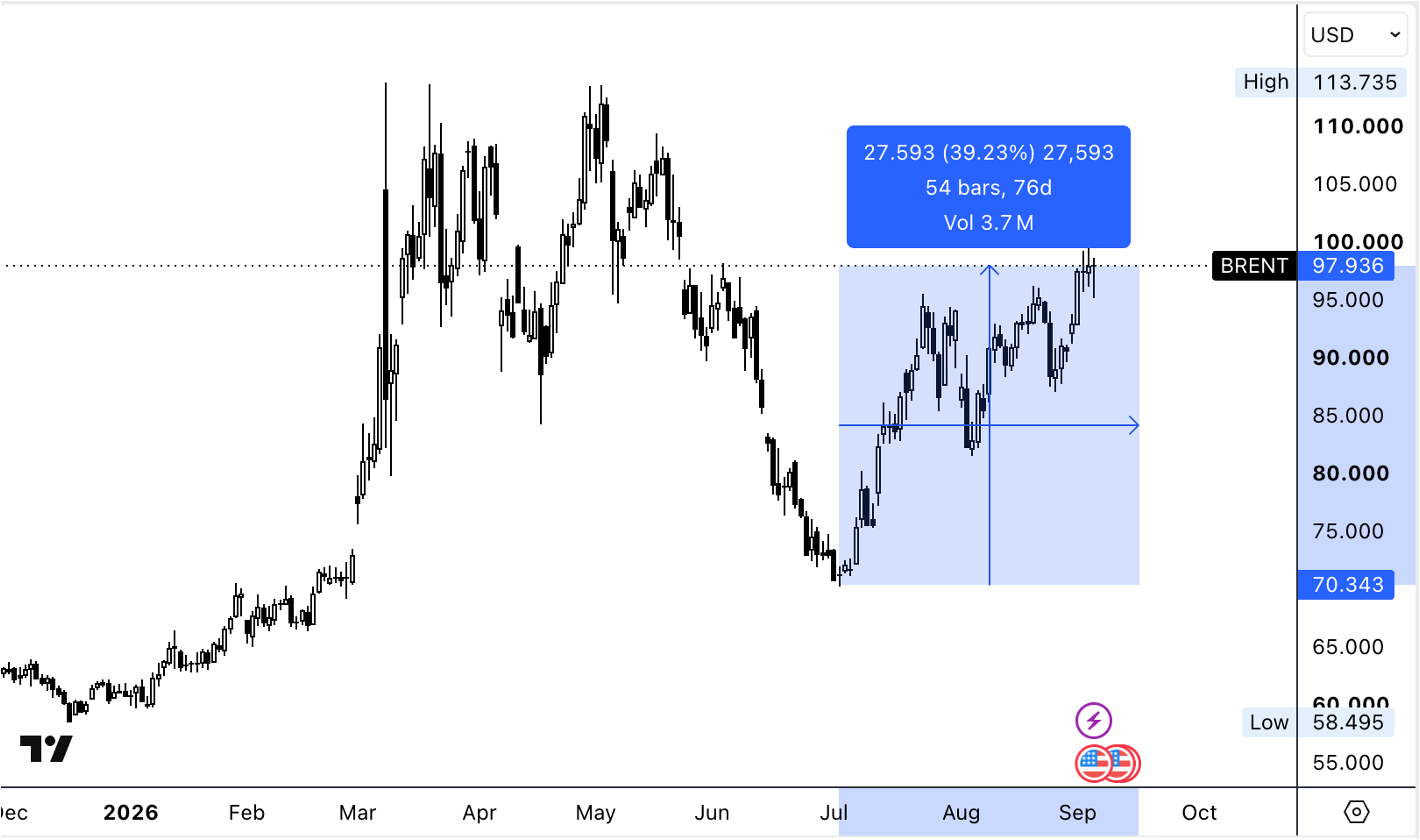
Además, la caída de la renta fija se acentuó con el aumento de las tensiones en Irán, ya que estas aumentan las expectativas de inflación a corto plazo.
EE. UU. busca un cambio de régimen; por lo tanto, es muy poco probable que se llegue a un acuerdo definitivo y sostenible en el corto plazo.
Mientras tanto, el estrecho de Ormuz sigue cerrado y la alternativa a negociar es lo que está haciendo EE. UU. ahora mismo: abrirlo a la fuerza, destruyendo la capacidad ofensiva de Irán sobre este. En respuesta, Irán ataca a las bases militares de EE. UU. en la zona.
Opino que es muy probable que Irán renueve sus ataques sobre la infraestructura petrolera de los aliados de EE. UU. en el golfo, lo que reduce su capacidad productiva a corto y medio plazo.
Esto beneficia especialmente a las petroleras estadounidenses que tenemos en cartera. La posicion en el sector energetico del fondo alcanza máximos historicos este mes, trás revalorizarse un +8%.
Tras estas bajadas, la renta fija ya ha descontado en gran medida lo negativo del panorama macro actual y cotiza a precios bastante atractivos a largo plazo.
Especialmente si el precio del petróleo se disparara de forma sostenida por encima de los 120$, ya que esto mermaría las expectativas de crecimiento y la renta fija de medio/largo plazo se apreciaría, compensando posibles caídas en renta variable. Por ello, en el fondo mantenemos una posición del 35% en renta fija investment grade.
Previsión de rentabilidad

En el informe de cartera de julio, detallé que la previsión de rentabilidad de la cartera actual era del +2.4% a 3 meses. La rentabilidad actual de +1.9% se sitúa claramente por encima de la esperada a un mes (+0.79%), pero dentro del intervalo esperado de entre un +3.7% y un -2%.
Cómo invertir
Para inversores interesados en más información sobre la filosofía de inversión del fondo y cómo invertir.
Aviso legal
La información contenida en este documento tiene fines exclusivamente informativos y no constituye una recomendación de inversión, oferta ni solicitud de compra o venta de instrumentos financieros. Toda inversión está sujeta a riesgos, incluidos los de pérdida del capital invertido. El rendimiento pasado no garantiza resultados futuros. Antes de invertir, consulte el folleto y el documento con los datos fundamentales para el inversor (DFI), disponibles en la entidad comercializadora o en la CNMV.